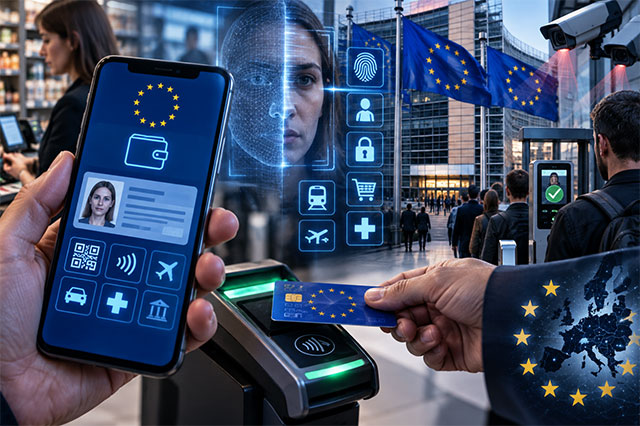
Brüssel hat den Zeitplan festgezurrt: Bis Ende 2026 muss jeder EU-Staat seinen Bürgern eine digitale Identitäts-Wallet anbieten. Deutschland nennt als Starttermin den 2. Januar 2027 – die App soll „d-you“ heißen. Rumänien, Italien und Österreich sind teils schon weiter.
Ein Gesetz, das kaum jemand kennt
Rechtsgrundlage ist die eIDAS-2.0-Verordnung (EU) 2024/1183, in Kraft seit dem 20. Mai 2024. Sie verpflichtet alle 27 Mitgliedstaaten, mindestens eine zertifizierte European Digital Identity Wallet bereitzustellen – kostenlos, flächendeckend, fristgebunden.
Die Frist ergibt sich aus 24 Monaten nach Inkrafttreten der Durchführungsrechtsakte und endet Berichten zufolge am 24. Dezember 2026.
Ein Jahr später, ab Ende 2027, sollen private Stellen aus regulierten Branchen – Banken, Telekommunikation, Energie, Verkehr, Gesundheit – die Wallet akzeptieren müssen, ebenso sehr große Online-Plattformen mit mehr als 45 Millionen EU-Nutzern.
Berlin bleibt beim Zeitplan – trotz Zweifeln
Die Bundesregierung hält laut einer Antwort auf eine Kleine Anfrage der Grünen „unverändert“ am 2. Januar 2027 fest. Zum Start soll es eine Basisversion geben: Personalausweis, Führerschein, Versicherungsnachweise. Ausgebaut werde später.
Für die Umsetzung sind Medienberichten zufolge rund 79,3 Millionen Euro bis 2026 eingeplant – bei bekannten Bedenken wegen technischer Komplexität und Verzögerungen im Gesetzgebungsverfahren. Wer die Bilanz deutscher Digitalprojekte kennt, darf skeptisch sein.
Europa im Wallet-Wettlauf
Ein Blick über die Grenzen zeigt das Tempo:
- Österreich: Die ID Austria gilt als Vorreiter und soll in die EU-Lösung überführt werden.
- Rumänien: Das Innenministerium stellte mit ROWallet die erste offizielle Identitäts-App vor – Ausweise, Führerscheine, Diplome. Rollout ab Oktober, Vollstart im Januar 2027.
- Italien: Nationale Leitlinien und ein Versuchsrahmen für das IT-Wallet stehen, technische Details entstehen während der Testphase.
- Moldau: Zwei Banken haben das staatliche EVO-Wallet integriert, Identifikation per QR-Code. Von 20 auf 200 Dienste soll es im kommenden Jahr wachsen.
Freiwillig – auf dem Papier
Die Verordnung stellt in Artikel 5a ausdrücklich klar, dass die Nutzung freiwillig ist. Kritiker halten dagegen: Wenn Behördengänge, Bankgeschäfte und Altersnachweise zuerst digital funktionieren, entsteht faktischer Zwang durch die Hintertür. Wer kein Smartphone will, gerät ins Abseits.
Aus Sicht unserer Redaktion ist das Erstaunlichste die Stille. Eine Infrastruktur, die Ausweis, Führerschein, Gesundheitsdaten und künftig womöglich Zahlungsfunktionen bündelt, wird ohne breite gesellschaftliche Debatte ausgerollt – als wäre sie ein Naturereignis und keine politische Entscheidung.
Was bleibt, wenn alles digital wird?
Datenschützer verweisen auf Missbrauchs- und Angriffsrisiken zentralisierter Identitätssysteme. Und je mehr Lebensbereiche in Apps wandern, desto größer wird der Wert dessen, was man physisch besitzt.
Genau hier liegt für viele Bürger der Reiz von Gold und Silber: Sachwerte, die ohne Server, Software-Update und Netzabdeckung funktionieren – und als Beimischung ein breit gestreutes Vermögen stabilisieren können.
Aus mit „Cash only“: Klingbeil will Kartenzahlung zur Pflicht machen
Bundesfinanzminister Lars Klingbeil (SPD) hat Eckpunkte für ein Gesetz auf den Weg gebracht, das Händler, Gastronomen und Dienstleister zwingen soll, neben Bargeld künftig auch eine digitale Bezahlmöglichkeit anzubieten. Das berichteten Medien am 11. September 2026. Die handgeschriebenen „Nur Barzahlung“-Zettel am Späti-Fenster hätten damit bald keine rechtliche Grundlage mehr.
Was genau geplant ist
Bisher gilt: Euro-Scheine und -Münzen sind gesetzliches Zahlungsmittel, also muss jeder Betrieb sie annehmen. Eine Pflicht zur Kartenakzeptanz existiert nicht. Genau das will das Ministerium drehen.
Laut den Eckpunkten soll überall dort, wo Waren und Dienstleistungen direkt vor Ort bezahlt werden, mindestens ein digitales Verfahren verfügbar sein – Karte, Smartphone oder Smartwatch. Welches, entscheide der Inhaber, mindestens ein europäisches Verfahren müsse aber dabei sein. Ohne Umsatzgrenzen, ohne Zusatzkosten für den Kunden. Vom Schokoriegel bis zum Friseurbesuch.
Ausnahmen sind für nichtkommerzielle Organisationen vorgesehen: Amateur-Sportvereine, Wohltätigkeitsverbände, Dorffeste, Flohmärkte. Ob es Härtefallregelungen gibt, werde noch geprüft. Das Kabinett soll den Entwurf noch in diesem Jahr beschließen, in Kraft treten könnte er 2027.

Wahlfreiheit – oder Wahlpflicht?
Das Ministerium verkauft das Vorhaben als Freiheitsgewinn für Verbraucher. Doch in der Begründung steht ein zweites Motiv gleich daneben: Digitales Zahlen helfe bei der Bekämpfung von Steuerhinterziehung, Geldwäsche und Finanzkriminalität, weil jede Transaktion dokumentiert werde.
Übersetzt heißt das: Jede Tasse Kaffee wird nachvollziehbar. Für Kritiker ist dieser Satz der eigentliche Kern der Reform – nicht die Bequemlichkeit an der Kasse, sondern die Spur, die jede Zahlung hinterlässt.
Denn Bargeld ist das einzige Zahlungsmittel, das ohne Mittelsmann funktioniert: kein Server, kein Anbieter, keine Protokolldatei. Aus Sicht unserer Redaktion ist das kein Relikt, sondern ein Stück praktischer Bürgerfreiheit.
Der Handel selbst bremst
Bemerkenswert: Der Widerstand kommt nicht nur von Bargeld-Freunden. Der Handelsverband Deutschland hatte bereits im April 2026 erklärt, Wahlfreiheit an der Kasse sei längst Realität – gesetzliche Vorgaben schüfen vor allem zusätzliche Bürokratie. Ein HDE-Experte formulierte es so:
„Gesetzliche Vorgaben sollten vor allem praktikabel sein und sich an realen Problemfällen orientieren, statt zusätzliche Bürokratie zu schaffen, die zumindest im Einzelhandel unnötig ist“
Die Zahlen stützen das. Nach Bundesbank-Angaben liefen 2025 bereits 55 Prozent aller Transaktionen bargeldlos, Debitkarten kamen auf 26 Prozent, mobiles Bezahlen auf zehn Prozent. Der Markt regelt das also längst – nur eben ohne Gesetzblatt.


Wer die Rechnung zahlt
Übrig bleiben die Kleinen. Terminal, Wartung, Transaktionsgebühren: Laut einer Bundesbank-Analyse fahren Händler am günstigsten, wenn Kunden bar oder mit Girocard zahlen. Internationale Debit- und Kreditkarten kosten deutlich mehr.
Und wer greift überhaupt noch zum Schein? Laut den Daten vor allem ältere Menschen, Personen mit gesundheitlichen Einschränkungen, geringem Einkommen oder wenig digitaler Erfahrung. Genau jene Gruppen also, die bei einem Systemausfall keinen Plan B haben.
Parallel arbeitet die EZB seit Jahren am digitalen Euro. Beobachter sehen darin und in Vorhaben wie diesem denselben Trend: Zahlungsverkehr wird zunehmend digital – und damit auswertbar.
Quellen: PublicDomain/kettner-edelmetalle.de am 12.09.2026